A tempada de patacas de 2026 remodela o comercio da CEI
Os datos provisionais de 2026 mostran saldos de pataca moi diferentes na CEI: Rusia colleitou menos dun ano antes, a produción de Asia Central aumentou e as restricións comerciais remodelan os fluxos rexionais.
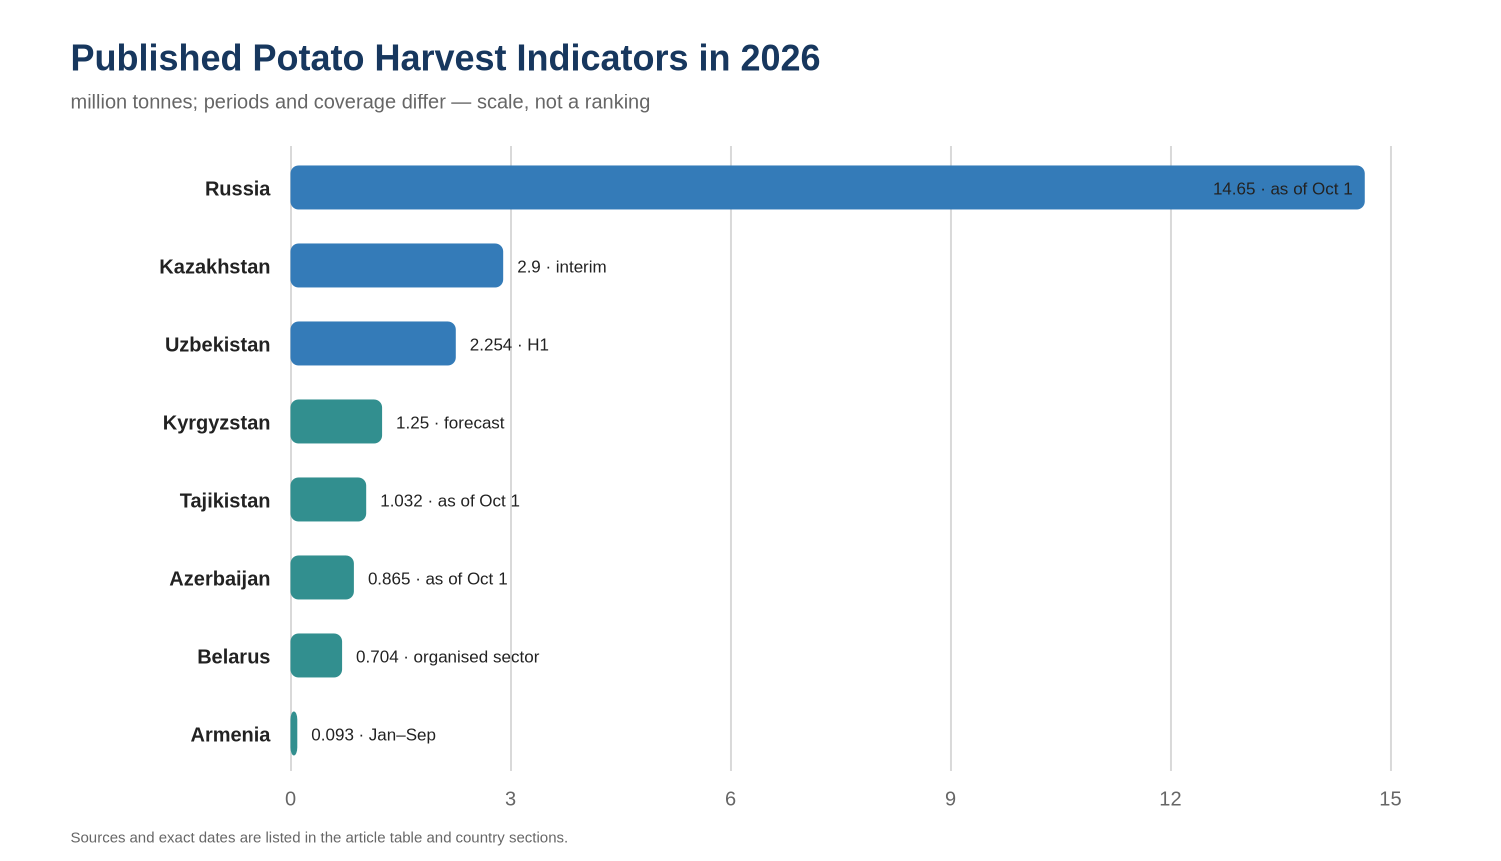
O 11 de novembro de 2026, a maioría dos países da CEI aínda non publicaran os balances anuais finais de pataca, polo que se compila un resumo honesto da tempada a partir de recollidas operativas, previsións e instantáneas estatísticas parciais. O panorama é heteroxéneo: Rusia colleitou menos pataca que na mesma data no forte ano 2025; o sector organizado de Belarús experimentou un aumento dos rendementos; Casaquistán mantivo a produción aproximadamente nos niveis do ano pasado; Kirguizistán e Taxiquistán ampliaron as súas colleitas; Uzbekistán ampliou simultaneamente a produción e seguiu sendo o maior importador rexional. Armenia e Acerbaixán mostraron lixeiros descensos, pero os datos de Armenia son contraditorios e non hai un total nacional para Turkmenistán. O comercio intrarrexional non só está impulsado polos volumes de colleita: Kirguizistán pechou as importacións ata marzo de 2027, Rusia restrinxiu os produtos armenios en subcorentena e Casaquistán consolidou o seu papel como principal provedor de pataca a Uzbekistán. A conclusión clave da tempada non é un déficit ou superávit xeral da CEI, senón a diverxencia dos saldos nacionais, os momentos de colleita, a calidade dos tubérculos e os réximes de acceso ao mercado.
Os resultados de 2026 seguen operativos
Nesta revisión, as «repúblicas da CEI» refírense aos oito participantes de pleno dereito (Acerbaixán, Armenia, Belarús, Casaquistán, Kirguizistán, Rusia, Taxiquistán e Uzbekistán), ademais de Turkmenistán como membro asociado. Moldavia aparece listada por separado: a notificación da súa retirada dos documentos fundacionais presentouse o 8 de abril de 2026 e o período de doce meses estipulado pola Carta aínda non transcorrera na data da revisión (Comité Executivo da CEI). Ucraína segue sendo un estado fundador que non ratificou a Carta e non se atopa entre os oito participantes de pleno dereito; Xeorxia deixou de ser membro o 18 de agosto de 2009 (Comité Executivo da CEI; Historia da CEI). En consecuencia, Ucraína e Xeorxia aparecen a continuación só como socios comerciais.
A táboa resumo non é unha clasificación: os países publican datos con cobertura variable. En Rusia, a cifra operativa inclúe todas as categorías de explotacións agrícolas; en Belarús, abrangue principalmente os produtores agrícolas; Moldavia informa sobre os rendementos das grandes explotacións; e a cifra uzbeka refírese unicamente ao primeiro semestre.
Días laborables. Cancelar a subscrición cun só clic.
| país | Última cifra verificada o 11.11.2026 | Estado e cobertura |
|---|---|---|
| Rusia | 14.65 millóns de toneladas a partir do 1 de outubro | Operacional, todas as categorías, 87 % da superficie colleitada (Kommersant) |
| Bielorrusia | 704 miles de toneladas, 333 céntimos/ha | Operativos, produtores agrícolas, non todas as explotacións agrícolas (Minagro a través de 4esnok.by) |
| Moldavia | 246.3 céntimos/ha | de xaneiro a setembro, só empresas agrícolas e agricultores ≥ 50 ha (NBS Moldavia) |
| Armenia | 93.0 miles de toneladas | xaneiro–setembro, operativo, −1.2 % interanual (ARKA) |
| Acerbaixán | 864.8 miles de toneladas a partir do 1 de outubro | Operacional, −1.1 % interanual (Comité Estatal de Estatística) |
| Kazajistán | 2.9 millóns de toneladas | Informe operativo do Ministerio de Agricultura, non estatísticas finais (Goberno de Casaquistán) |
| Quirguicistán | 1.2497 millóns de toneladas | Previsión oficial, non un resultado completoMinisterio de Agricultura de Kirguizistán) |
| Taxiquistán | 1,031,647 toneladas a partir do 1 de outubro | Estimación operativa nacional (Ministerio de Agricultura de Taxiquistán) |
| Uzbekistán | 2.2543 millóns de toneladas para H1 | Dato semestral; 4.5 millóns de toneladas: obxectivo anual, non resultadoSIAT; Ministerio de Agricultura) |
| Turkmenistán | Sen total nacional | Só datos rexionais separados dispoñibles (Axencia Estatal de Información) |
Rusia, Belarús e Moldavia mostran traxectorias de mercado diverxentes
Rusia. A 1 de outubro, todas as categorías de explotacións agrícolas xa recolleran 14.65 millóns de toneladas, un descenso do 8.7 % interanual; a colleita abarcou o 87 % das superficies plantadas. As organizacións agrícolas representaron 3.1 millóns de toneladas, os agricultores 2.1 millóns de toneladas e as explotacións familiares 9.5 millóns de toneladas (Kommersant). Comparar estes 14.65 millóns de toneladas coa previsión do sector comercial non é axeitado: o Ministerio de Agricultura emprega unha definición máis restrinxida de produción organizada. Para unha liña de base consistente, a UEEA informa 19.5107 millóns de toneladas de 991.6 miles de hectáreas cun rendemento de 198 centavos por hectárea para 2025 en todas as categorías, un aumento do 9.4 % con respecto a 2024 (EAEU).
A chegada da nova colleita fixo baixar os prezos. En setembro, o Ministerio de Agricultura informou dun descenso mensual dos prezos ao produtor do 12.3 % ata os 26.3 rublos/kg e dos prezos ao consumidor do 16.5 % (Vedomosti); durante a semana do 29 de setembro ao 5 de outubro, Rosstat rexistrou unha caída adicional do 2.3 % nos prezos de venda polo miúdo (RosstatAínda que isto confirma as reducións estacionais dos prezos, non permite avaliar o balance de inverno sen os datos finais de recollida de produtos, as métricas de calidade e as cifras de perdas por almacenamento.
Bielorrusia. O 23 de outubro, os produtores agrícolas xa colleitaran 704 de mil toneladas cun rendemento de 333 centímetros por hectárea, 25 centavos por hectárea máis que o ano pasado (Ministerio de Agricultura a través de 4esnok.by). Esta cifra refírese ao sector organizado e á superficie planificada de aproximadamente 22 000 hectáreas. O total nacional completo para 2025 foi significativamente maior:3.0472 millóns de toneladas de 139.9 miles de hectáreas a 219 centavos por hectárea—xa que a UEEA inclúe todas as categorías de explotacións agrícolas (EAEU). Esta brecha é crucial para a análise: o programa agroindustrial estatal sinala que entre 2020 e 2024, a produción nas explotacións agrícolas familiares diminuíu en 2 millóns de toneladas, ou 1.8 veces (Futuro Programa AgroindustrialEn consecuencia, os altos rendementos entre os grandes produtores non se traducen nun crecemento da subministración nacional global.
Rusia segue a ser o mercado externo máis importante para as patacas belarusas, pero os volumes flutúan coa tempada rusa. En 2024, as entregas de Belarús a Rusia ascenderon a 201 200 toneladas, mentres que o 25 de maio de 2025 situábanse en 32 000 toneladas en comparación coas 63 900 toneladas do ano anterior. Simultaneamente, as importacións rusas totais alcanzaron as 548 100 toneladas nesa data, principalmente procedentes de Exipto e China.Rosselkhoznadzor vía TASS/Alta-Soft). Os datos abertos completos sobre as exportacións de patacas belarusas para 2026 non están dispoñibles na data da revisión.
Moldavia. A colleita bruta nacional de 2026 aínda non se publicou. Os rendementos medios de pataca en empresas agrícolas e explotacións agrícolas de polo menos 50 hectáreas ascenderon a 246.3 centímetros por hectárea entre xaneiro e setembro, ou o 128.7 % do nivel do ano anterior (Oficina Nacional de Estatística de Moldavia). Non obstante, esta instantánea só abrangue un pequeno segmento da industria: o 1 de xullo, o 97 % da terra dedicada ao cultivo de patacas estaba en mans de fogares e pequenas explotacións agrícolas (Oficina Nacional de Estatística de MoldaviaPolo tanto, os aumentos nos rendementos entre as explotacións a grande escala non se poden extrapolar a unha estimación nacional.
O perfil comercial de Moldavia está cada vez máis orientado cara á UE. De xaneiro a agosto de 2026, os países da CEI representaron só o 2.7 % das importacións totais de Moldavia, mentres que a UE representou o 53.6 %; esta cifra reflicte o comercio xeral, non especificamente os fluxos relacionados coa pataca (Oficina Nacional de Estatística de Moldavia). Nas publicacións revisadas non se dispoñía dun desglose oficial por país comparable do HS 0701 para o comercio de patacas, polo que non se presenta unha estimación do comercio a nivel de produto para 2026.
O Cáucaso Meridional vincula a colleita co acceso fitosanitario
Armenia Para o período de xaneiro a setembro, 93.0 miles de toneladas de patacas producíronse, un 1.2 % menos interanual; a produción total de cultivos caeu un 7.3 % (ARKA citando a Armstat). Este é un indicador operativo de nove meses; excluíuse da avaliación unha cifra secundaria contraditoria.
O principal acontecemento estacional para o comercio armenio foron as restricións rusas. A partir do 3 de xuño, a importación de patacas e unha gama doutros produtos subcorentena limitouse temporalmente debido ás esixencias de verificación da entrega e rastrexabilidade; a partir do 12 de xuño a restrición estendeuse a todos os produtos subcorentena e Armenia presentou un recurso á UEEA (Radio Pública de Armenia; Interfax). Nas fontes examinadas non se atopou ningún documento que confirmase a eliminación ou flexibilización total do réxime antes do 11 de novembro. Este episodio demostra que a pertenza á UEEA non elimina o control de corentena.
Azerbaiyán. Para o 1 de outubro, 864.8 miles de toneladas colleitáronse, un 1.1 % menos interanual. O 1 de setembro a cifra aínda era 777.2 miles de toneladas, un 2.2 % por riba do ano anterior, polo que a colleita tardía alterou a tendencia; non se proporcionou ningunha explicación oficial para esta inversión (Comité Estatal de Estatística de Acerbaixán; Informe de agosto).
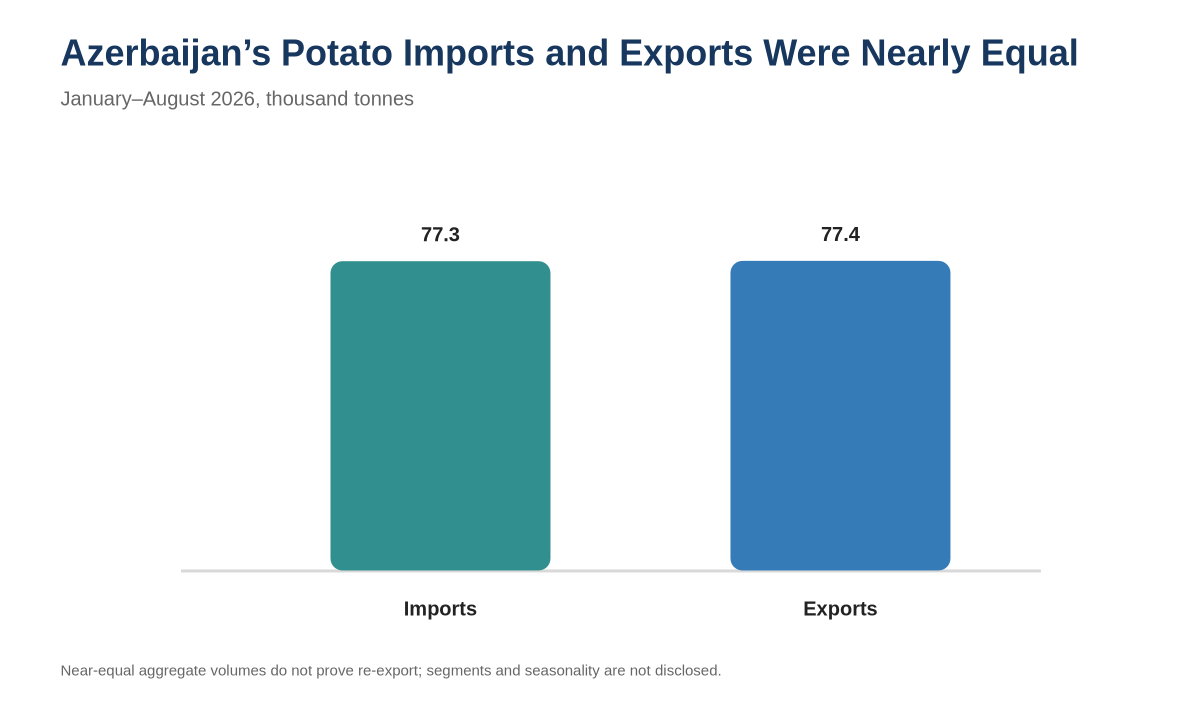
Acerbaixán é simultaneamente importador e exportador. Entre xaneiro e agosto de 2026, o país importou 77 330.2 toneladas de patacas por valor de 29.73 millóns de dólares e exportadas 77 407.9 toneladas por valor de 29.71 millóns de dólares (Comité Estatal de Estatística). Os volumes agregados case idénticos non proban a reexportación; poden reflectir a estacionalidade, a xeografía e os diferentes segmentos de produtos. En 2025, segundo unha publicación que fai referencia a estatísticas nacionais, de 71 430 toneladas exportadas, 59 975 toneladas foron para Rusia e 5 693 toneladas para Belarús; as importacións proviñan principalmente de Turquía, Xeorxia, Paquistán, Rusia e Irán (ABC.az). O 8 de maio de 2026, Rusia recibira 6 700 toneladas de patacas azerbaixanas, un 41.9 % máis que o ano anterior (Interfax).
A veciña Xeorxia, que non é membro da CEI, segue a formar parte deste sistema estacional. De xaneiro a setembro, subministroulle a Acerbaixán 12.7 miles de toneladas de patacas por valor de 2.4 millóns de dólares, así como 3.4 miles de toneladas a Rusia e 2.1 miles de toneladas a Belarús (BM.GE). Para Acerbaixán, isto confirma aínda máis a natureza bilateral do mercado: o país exporta a súa propia colleita cara ao norte mentres cobre simultaneamente as lagoas internas temporais e de calidade con importacións do oeste e do sur. Non obstante, as estatísticas dispoñibles non separan as sementes das patacas de calidade alimentaria, polo que os impulsores dos fluxos opostos non se poden describir con maior precisión sen datos a nivel aduaneiro.
Asia Central aumenta as colleitas pero mantén as importacións
Casaquistán. O Ministerio de Agricultura informou dunha colleita anticipada de 2.9 millóns de toneladas; a previsión de setembro proxectaba 2.8 millóns de toneladas, aproximadamente en liña cos niveis de 2025 (Goberno de Casaquistán; Informe de setembro). A 11 de setembro, recolléronse 1.8903 millóns de toneladas en 74,000 hectáreas a 255.5 centavos por hectárea, en comparación cos 242.8 centavos por hectárea do ano anterior (Kazinform). Os prezos no campo situábanse entre os 90 e os 100 tenge/kg a finais de setembro. As autoridades consideraron que as instalacións de almacenamento eran axeitadas e anunciaron a posta en servizo de máis de 700,000 toneladas de nova capacidade en tres anos; as perdas naturais durante a colleita, o transporte e o almacenamento estimáronse entre o 5 e o 10 % (Goberno de Casaquistán).
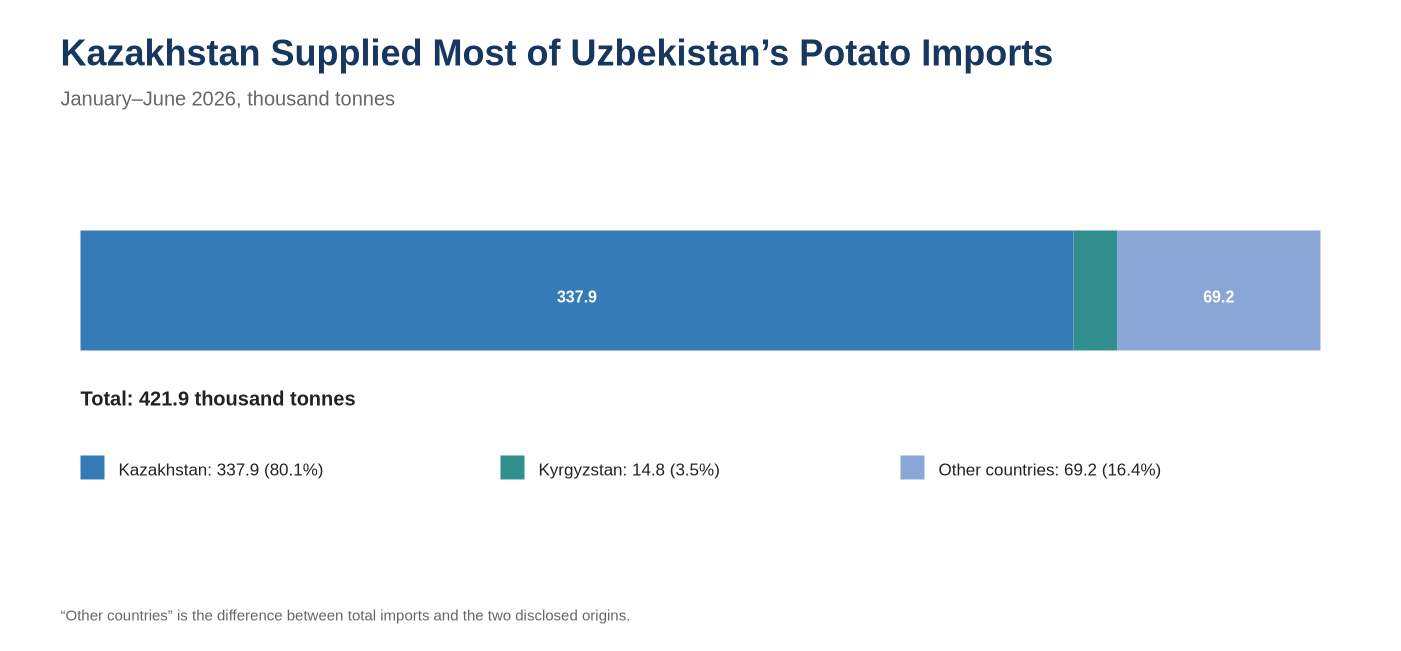
O potencial de exportación de Kazakhstan para 2026 estimouse en 400,000 toneladas, fronte ás 388,000 toneladas de 2025. Só na primeira metade do ano, Uzbekistán importou 337,900 toneladas de Casaquistán, o que fai que a colleita casaca sexa fundamental para os equilibrios de subministración rexionais (Comité Nacional de Estatística de Uzbekistán).
Quirguicistán. O 23 de maio, as patacas ocupaban 44,700 hectáreas, un 3 % máis interanual (Comité Nacional de Estatística). Na fase de colleita intermedia, a produción total alcanzou as 359,900 toneladas, superando a cifra do ano pasado nun 8.5 %; os rendementos aumentaron de 167.0 a 171.8 centavos por hectárea (Comité Nacional de Estatística). O Ministerio de Agricultura prevía unha colleita anual de 1.2497 millóns de toneladas, cun consumo interno de 779,700 toneladas e unha autosuficiencia estimada no 181.9 %. Baseándose nestas cifras, o 16 de outubro Kirguizistán impuxo unha prohibición temporal das importacións de patacas ata o 1 de marzo de 2027, con excepcións para o tránsito e fins específicos (Ministerio de Agricultura de Kirguizistán). O impacto real desta medida nos prezos e nos fluxos comerciais veciños segue sen medirse.
Taxiquistán. Plantacións cubertas 68,000 hectáreas, 3,600 hectáreas máis que en 2025. Para o 1 de outubro, 1,031,647 toneladas colleitáronse, 135,128 toneladas máis que o ano anterior (Ministerio de Agricultura de Taxiquistán). Non se inclúe o total de importacións a nivel de produto porque a publicación oficial revisada non proporcionou unha táboa aduaneira comparable.
Uzbekistán. Rexistros oficiais da base de datos SIAT 2.2543 millóns de toneladas para a primeira metade do ano (SIAT). O obxectivo anual sitúase en 4.5 millóns de toneladas, en comparación cos 4.1 millóns de toneladas realmente producidas en 2025; esperábase que unha replantación adicional producise colleitas en novembro, polo que este obxectivo non debería presentarse como definitivo (Ministerio de Agricultura de Uzbekistán). A expansión da subministración xa influíu nos prezos: o ministerio informou de que os prezos medios caeron de 5,717 a 4,169 soums/kg, mentres que os prezos maioristas a nivel de agricultor oscilaron entre 2,500 e 2,800 soums/kg. As reservas interestacionais estimáronse en 400,000 toneladas, incluíndo 216,000 toneladas almacenadas en instalacións de almacenamento en frío (Ministerio de Agricultura).
Unha área de enfoque separada é a redución da dependencia das sementes importadas. Un programa estatal ten como obxectivo producir 4 millóns de minitubérculos en 2026 e aumentar a produción de pataca de semente de alta replicación a 747,000 toneladas para 2030; isto representa unha traxectoria planificada en lugar dunha produción real confirmada para a tempada actual (Ministerio de Agricultura de Uzbekistán). A axencia tamén publicou estimacións variables de superficie: 284,000 hectáreas no plan de xaneiro fronte a 238,000 plantacións principais e 71,000 replantacións na descrición de agosto. Estas categorías non se poden resumir nin comparar mecanicamente sen unha aclaración metodolóxica.
A pesar do aumento da produción, Uzbekistán importou 421,918 toneladas de patacas por valor de 34 millóns de dólares entre xaneiro e xuño, 46,900 toneladas menos que o ano anterior. Ademais de Casaquistán, 14,800 toneladas proviñan de Kirguizistán; volumes significativos tamén procedían de Paquistán e Afganistán (Comité Nacional de Estatística de Uzbekistán). A importación en medio dunha colleita nacional substancial reflicte os patróns de demanda estacionais, as entregas anticipadas e as distincións entre as sementes e os produtos de calidade comercial; as proporcións exactas non se revelan nos resumos dispoñibles publicamente.
Turkmenistán. Os datos de superficie nacional, colleita bruta, rendementos, prezos e comercio exterior das patacas en 2026 non foron publicados en estatísticas oficiais accesibles. En Lebap velayat, máis de 19,600 toneladas foron colleitadas en 1,400 hectáreas na primavera, baseándose nun rendemento declarado de 140 centavos por hectárea (Axencia Estatal de Información de Turkmenistán); no velayat de Dashoguz, as patacas ocupaban 8,800 hectáreas, pero unha publicación de xuño simplemente sinalaba o comezo da colleita (Axencia Estatal de Información). As cifras rexionais non se poden agregar en estimacións nacionais. Un acordo con Casaquistán para ampliar un "corredor verde" para produtos hortofrutícolas confirma o interese comercial pero non revela os volumes de pataca para 2026 (Ministerio de Economía Nacional de Casaquistán).
A UEEA facilita o comercio pero non elimina os controis
O mercado rexional opera baixo múltiples marcos legais. Armenia, Belarús, Casaquistán, Kirguizistán e Rusia pertencen á Unión Económica Euroasiática (UEEA), que proporciona un espazo aduaneiro unificado. Non obstante, cada envío de produtos regulados sométese a unha inspección fitosanitaria de corentena, e as mercadorías de alto risco requiren certificados dos países exportadores ou reexportadores (CEE). Para as patacas, os requisitos inclúen a ausencia de organismos de corentena, o etiquetado de orixe e a certificación do exportador; as patacas de semente están suxeitas a regulamentos adicionais (Requisitos unificados da UEEAA restrición rusa aos produtos armenios serviu como confirmación práctica de que a libre circulación non equivale a cero supervisión.
O Acordo de Zona de Libre Comercio da CEI de 2011 foi asinado por Armenia, Belarús, Casaquistán, Kirguizistán, Moldavia, Rusia, Taxiquistán e Ucraína; Uzbekistán adheriuse mediante un protocolo separado. Acerbaixán e Turkmenistán non son partes neste acordo, polo que non se lles poden aplicar as normas xerais do comercio libre de impostos (Comité Executivo da CEIMesmo entre os asinantes, o acceso real ao mercado depende da orixe do produto, do código HS e das restricións existentes. O rexistro de barreiras ao comercio mutuo continuou a actualizarse en 2026, o que indica que o marco xurídico do libre comercio non eliminou todos os obstáculos non arancelarios (Comité Executivo da CEI).
Para Moldavia, o estado de transición é particularmente significativo. O goberno iniciou a denuncia dos documentos fundacionais, pero simultaneamente declarou que os acordos económicos e comerciais beneficiosos seguirían en vigor (Goberno de Moldavia). En outubro, os expertos da CEI aínda estaban a determinar que tratados continuarían unha vez concluído o proceso de retirada (Comité Executivo da CEIEn consecuencia, o tratamento arancelario para calquera envío determinado non se pode inferir unicamente da narrativa política de «Moldavia abandonando a CEI»; os tratados, as orixes e as datas das transaccións pertinentes deben verificarse individualmente.
Tres eixes principais configuran os fluxos comerciais reais. O primeiro é Rusia e Belarús, onde as colleitas e as políticas de importación rusas alteran rapidamente a demanda de produtos belarusos. O segundo comprende Casaquistán, Uzbekistán, Kirguizistán e Taxiquistán: Casaquistán é o maior provedor confirmado, Uzbekistán actúa como centro de demanda e Kirguizistán suspendeu temporalmente as importacións tras unha colleita abundante. O terceiro inclúe a Acerbaixán e Rusia, onde as patacas azerbaixanas manteñen unha presenza estable pero pasan polos controis aduaneiros externos e fitosanitarios da UEEA. Moldavia está cada vez máis integrada no mercado da UE, ao tempo que conserva certos acordos económicos durante a súa saída transitoria da CEI (Goberno de Moldavia).
Conclusión
A tempada de 2026 non permite sacar conclusións sobre un balance único e unificado da pataca na CEI. Rusia rexistrou rendementos máis baixos en comparación co mesmo período do ano pasado, pero segue sendo o maior mercado; Belarús mellorou os rendementos no sector organizado mentres se enfrontaba a unha diminución da produción nacional; Casaquistán mantivo o potencial de exportación; Kirguizistán e Taxiquistán ampliaron a oferta; e Uzbekistán combinou o crecemento da produción con importacións substanciais. No Cáucaso Meridional, os pequenos cambios na colleita bruta resultaron menos críticos que o acceso ao mercado e as restricións fitosanitarias.
Para o comercio, os factores decisivos van máis alá dos simples millóns de toneladas e inclúen o momento da chegada da colleita, a fracción e a calidade dos tubérculos, a dispoñibilidade de almacenamento, a orixe do produto e a trazabilidade. Polo tanto, os fluxos rexionais seguirán reasignándose mesmo cando a produción agregada pareza suficiente. As avaliacións finais da autosuficiencia de cada país só se poden facer despois de que se dispoña de balances anuais completos e de estatísticas comerciais e de inventario comparables.
Límite de datos: 11 de novembro de 2026. Os balances nacionais finais aínda non estaban dispoñibles para a maioría dos países; as cifras operativas, as previsións e os datos parciais de ano están etiquetados segundo corresponda.