As importacións de pataca de Costa de Marfil aumentan un 45 % en valor nos primeiros nove meses de 2026; os Países Baixos subministran entre un 70 e un 80 %
Costa de Marfil segue a depender case por completo das patacas frescas importadas (o cultivo nacional mantense por debaixo das 100 toneladas ao ano fronte a un consumo de 60 000 a 80 000 toneladas) e o valor das importacións aumentou un 45 % interanual entre xaneiro e setembro de 2026, segundo un informe do USDA.
Costa de Marfil segue a depender case por completo das patacas frescas importadas, cunha media anual de aproximadamente 62 000 toneladas, segundo un informe do Servizo Agrícola Exterior do Departamento de Agricultura dos Estados Unidos (USDA) publicado en outubro de 2026. O cultivo nacional de patacas mantense por debaixo das 100 toneladas anuais, mentres que o consumo nacional estimado oscila entre as 60 000 e as 80 000 toneladas.
O valor das importacións aumentou un 45 %. As importacións de pataca fresca e refrixerada alcanzaron os 12.58 millóns de dólares estadounidenses en 2025, en comparación cos 9.90 millóns de dólares estadounidenses en 2024. Entre xaneiro e setembro de 2026, o valor das importacións aumentou un 45 %, alcanzando os 12.5 millóns de dólares estadounidenses fronte aos 8.64 millóns de dólares estadounidenses do período correspondente de 2025, o que coincide co total de 2025 a falta dun trimestre e poñendo o país no camiño dun ano de importacións récord en termos de valor.
Días laborables. Cancelar a subscrición cun só clic.
Dominan os Países Baixos. Os Países Baixos seguen sendo o maior provedor de patacas de Costa de Marfil, representando aproximadamente entre o 70 e o 80 % das importacións. Os envíos holandeses alcanzaron os 9.18 millóns de dólares estadounidenses durante os primeiros nove meses de 2026, un 69 % máis que os 5.43 millóns de dólares estadounidenses do ano anterior, un crecemento comodamente por riba do aumento xeral das importacións, o que significa que a cota de mercado holandesa segue en expansión. As exportacións belgas de patacas a Costa de Marfil aumentaron un 94 % ata os 1.25 millóns de dólares estadounidenses durante o mesmo período, mentres que as importacións procedentes de Exipto diminuíron un 7.5 % ata os 1.26 millóns de dólares estadounidenses e os envíos franceses caeron un 18 % ata os 302 000 dólares estadounidenses. Exipto e Marrocos están a converterse en provedores alternativos xunto cos exportadores europeos, aínda que ningún dos dous desafiou aínda o control neerlandés-belga no segmento.
A demanda urbana impulsa o crecemento. O USDA atribúe o aumento da demanda de patacas á urbanización, aos cambios nos patróns de consumo e á expansión das empresas de servizos alimentarios. As patacas frescas úsanse cada vez máis nos fogares urbanos, especialmente en Abiyán, Bouaké e Yamoussoukro, onde o prezo medio de venda ao público se estima en 1.17 dólares por quilo, un prezo accesible para os estándares rexionais e o suficientemente estable como para manter as patacas ancoradas na dieta urbana.
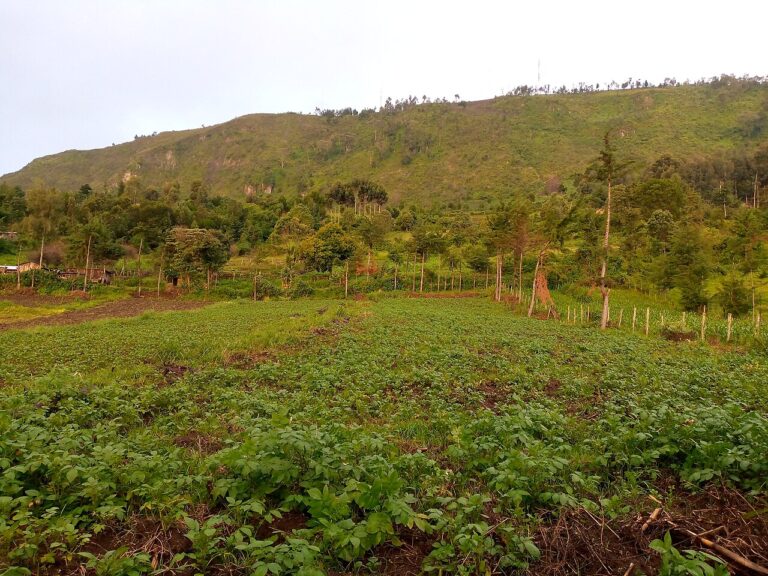
Por que a produción local está atrasada. O cultivo local segue estando limitado polo clima: as patacas necesitan temperaturas de crecemento máis frías, mentres que gran parte do país experimenta calor e humidade tropicais. As rexións do norte, especialmente arredor de Korhogo, ofrecen condicións máis axeitadas durante a estación seca máis fría, aínda que se require rego. Os produtores tamén se enfrontan a un acceso limitado a patacas de sementeira certificadas e infraestruturas de almacenamento en frío; os tubérculos de sementeira, os fertilizantes e os insumos de protección de cultivos importados poden representar entre o 40 e o 60 % dos custos operativos, e o almacenamento refrixerado inadecuado aumenta as perdas poscolleita antes de que as patacas cheguen aos mercados urbanos. As importacións de produtos frescos enfróntanse a un dereito de aduana do 20 %, xunto con impostos e gravámenes adicionais.
O USDA conclúe que as importacións seguirán sendo fundamentais para satisfacer as necesidades de pataca fresca de Costa de Marfil, mentres que o cultivo nacional enfróntase a restricións climáticas, de subministración de insumos e de almacenamento, o que converte o país nun dos mercados de crecemento máis sinxelos de África Occidental para os exportadores neerlandeses e belgas, e nun mercado cada vez máis disputado a medida que Exipto e Marrocos avanzan desde o norte.
Fontes: FreshPlaza (USDA GAIN); información sobre o interese do sector neerlandés: Agroberichten Buitenland (goberno holandés).